Team bilancio esamina note avviamento

Dal metodo ai casi reali

Applicare il metodo Liafrerriatlaec a casi di avviamento complessi e ad altre attività immateriali richiede un confronto operativo, non teorico.
La pagina descrive il metodo, ma il valore reale emerge quando viene applicato a casi concreti. Una CGU con acquisizioni successive. Un portafoglio di marchi con vite utili diverse. Un software interno capitalizzato in più fasi. In ciascuna situazione, il sistema AI di Liafrerriatlaec aiuta a ricostruire rollforward, collegare ipotesi di valutazione e preparare note che resistono a domande puntuali di revisori e funzioni di controllo. Il processo resta guidato dai responsabili di bilancio, che decidono come presentare i dati e quali approfondimenti includere.
Parla ora

Come si svolge un progetto

Raccolta e indicizzazione

Ogni progetto inizia con una raccolta strutturata dei documenti disponibili. Bilanci, note integrative, allegati di impairment test, verbali di comitati, presentazioni al consiglio. Il sistema AI di Liafrerriatlaec importa i file in un ambiente controllato e li rende ricercabili per concetti contabili, non solo per parole chiave. In questa fase vengono individuate le aree in cui i riferimenti ad avviamento e altre attività immateriali sono frammentati o duplicati. Il risultato è un catalogo ordinato delle fonti, che chiarisce subito quali blocchi informativi servono per costruire rollforward e disclosure coerenti.

Estrazione e verifica

Una volta indicizzati i documenti, il sistema estrae in modo assistito i dati rilevanti. Valori di apertura e chiusura per avviamento e altre attività immateriali. Movimenti per acquisizioni, dismissioni, impairment e riclassifiche. Ipotesi di valutazione come tassi di crescita, tassi di attualizzazione e orizzonti temporali. Ogni elemento viene collegato a riferimenti temporali e alla CGU di appartenenza. I team di bilancio possono verificare i risultati e correggere eventuali classificazioni, mantenendo il controllo completo sulle decisioni contabili.
Schermata AI con tabelle contabili
Confronto tra team finance e revisori

Strutturazione e output

Dopo la fase di estrazione, Liafrerriatlaec costruisce schemi di disclosure pronti per essere integrati nella nota integrativa. Rollforward per avviamento e altre attività immateriali. Tabelle di riconciliazione tra valori contabili e valori recuperabili. Quadri riassuntivi delle principali assunzioni di valutazione, comparabili tra CGU e tra esercizi. Ogni tabella è collegata alle fonti documentali, così da consentire verifiche rapide in sede di revisione. Il formato resta adattabile agli schemi già utilizzati dalla società, senza imporre modelli rigidi.

Revisione condivisa

L ultimo passaggio riguarda la revisione congiunta. I team finance, i referenti di controllo interno e i revisori possono utilizzare la matrice di coerenza per analizzare punti di attenzione. Differenze tra periodi. Cambiamenti nelle assunzioni di valutazione. Allineamento tra narrazione qualitativa e dati numerici. Questo confronto, supportato da un tracciato chiaro delle fonti, riduce le discussioni basate su interpretazioni soggettive e concentra l attenzione sulle decisioni tecniche da prendere.
Metodo Liafrerriatlaec per disclosure

Questa pagina entra nel dettaglio del metodo Liafrerriatlaec per estrarre, riconciliare e strutturare disclosure su avviamento e altre attività immateriali. Ogni passaggio è pensato per collegare documenti, numeri e ipotesi di valutazione in una vista coerente.
  • Il primo blocco riguarda l identificazione sistematica di dove, nei documenti aziendali, si parla di avviamento e altre attività immateriali. Il motore AI classifica note, paragrafi e tabelle in base a un dizionario contabile specializzato, che distingue tra descrizioni di CGU, dettagli di acquisizioni, politiche contabili, test di impairment e assunzioni di valutazione. Questo consente di costruire un indice tematico della disclosure esistente e di evidenziare subito eventuali disallineamenti tra testo e numeri riportati nelle tabelle di bilancio.
  • Il secondo blocco si concentra sulla costruzione di rollforward strutturati per avviamento e altre attività immateriali. A partire da bilanci successivi, il sistema ricostruisce movimenti di apertura, incrementi, decrementi, riclassifiche e differenze cambio, proponendo schemi standardizzati. I team possono verificare e modificare ogni voce, mantenendo la piena responsabilità del contenuto. L obiettivo è avere tabelle leggibili, riconciliate con il libro mastro e coerenti con le spiegazioni testuali fornite nella nota integrativa.
  • Il terzo blocco riguarda le assunzioni di valutazione utilizzate nei test di impairment. Il sistema individua tassi di crescita, tassi di attualizzazione, periodi espliciti di proiezione e fonti delle informazioni, creando una griglia comparativa tra CGU e tra esercizi. In questo modo, eventuali variazioni significative emergono in modo immediato e possono essere discusse con funzioni di controllo e revisori. La logica è rendere trasparente il collegamento tra numeri di bilancio e ipotesi sottostanti.
  • Il quarto blocco riguarda la tracciabilità. Ogni numero o testo estratto viene collegato alla pagina e alla sezione del documento di origine, con riferimenti temporali e versione. Questo permette di ricostruire in modo ordinato il percorso che porta da un working paper o da un verbale del comitato rischi fino alla tabella presentata in bilancio. Per revisori e organi di vigilanza, tale tracciabilità riduce ambiguità e discussioni basate su ricordi parziali, offrendo una base documentale chiara e verificabile.

Questa pagina descrive in modo operativo come Liafrerriatlaec applica l AI alla disclosure su avviamento e altre attività immateriali. Il punto di partenza è sempre lo stesso: documenti eterogenei, redatti in anni diversi, con livelli di dettaglio non omogenei. L approccio denominato matrice di coerenza si basa su tre passaggi sequenziali. Primo: raccolta centralizzata di bilanci, note integrative, verbali e working paper in formato digitale leggibile. Secondo: estrazione di blocchi informativi rilevanti, come descrizione delle CGU, criteri di allocazione dell avviamento, ipotesi di crescita, tassi di attualizzazione e orizzonti temporali. Terzo: mappatura di ogni blocco su uno schema standard di disclosure, in cui dati numerici, tabelle di rollforward e commenti qualitativi risultano allineati. Il sistema non sostituisce il lavoro dei team, ma riduce il tempo dedicato a ricerche manuali e ricostruzioni a ritroso. Il risultato è una base più ordinata per il confronto con revisori e funzioni di controllo interno. I contenuti vengono aggiornati per riflettere le prassi IFRS e italiane in evoluzione nel 2026.

L approccio Liafrerriatlaec non si limita a estrarre testi. Il valore aggiunto risiede nella capacità di confrontare sistematicamente periodi, CGU e tipologie di attività immateriali, mettendo in evidenza differenze che altrimenti resterebbero sepolte in allegati e fogli di calcolo. La cosiddetta matrice di coerenza collega rollforward, assunzioni di valutazione e commenti qualitativi, evidenziando punti di attenzione prima che diventino criticità in sede di chiusura di bilancio o revisione. Il sistema è progettato per dialogare con processi già esistenti, senza imporre cambi radicali nei flussi di lavoro. Il controllo rimane sempre in capo ai responsabili amministrativi e ai referenti di bilancio.
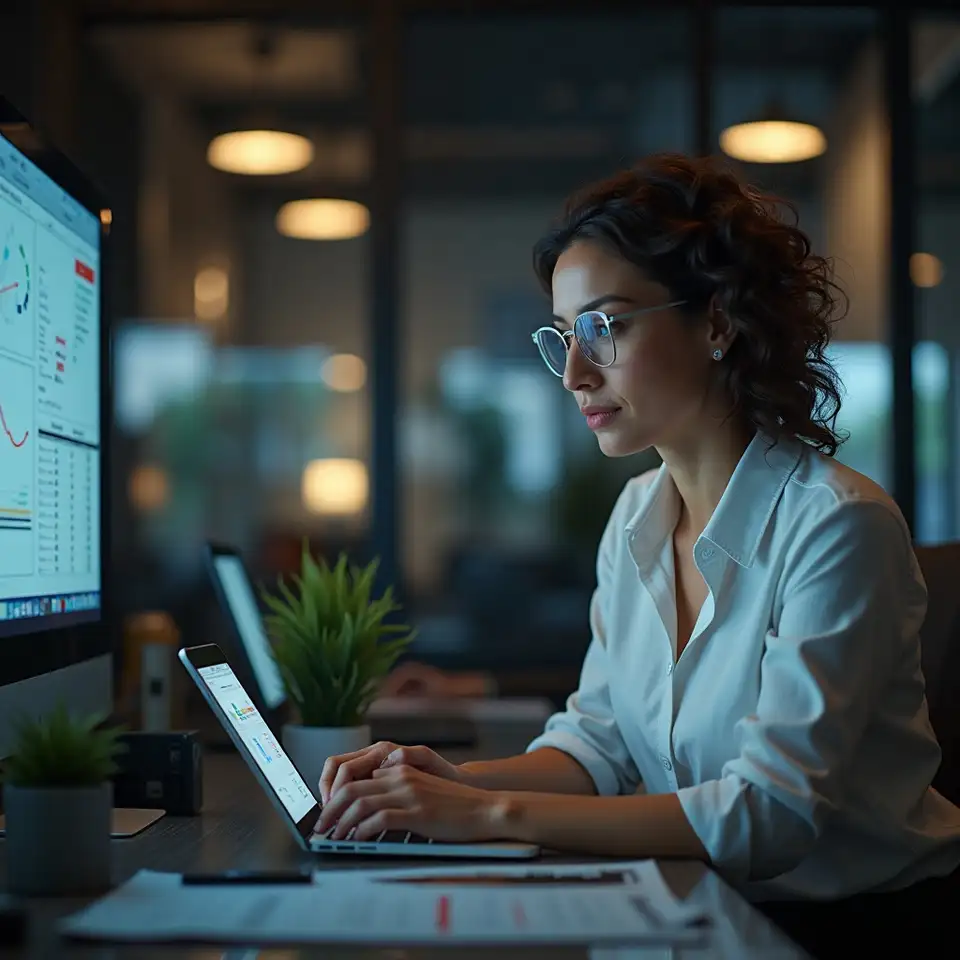
Alcuni esempi visivi mostrano come l AI di Liafrerriatlaec rende leggibili rollforward, assunzioni di valutazione e collegamenti tra note e documenti di supporto.

Perché questo metodo conta

Il contesto è chiaro: disclosure su avviamento e altre attività immateriali sempre più dense, richieste di dettaglio crescenti, tempi di chiusura bilancio invariati. Liafrerriatlaec applica AI in modo controllato per trasformare documenti sparsi in strutture verificabili, senza sostituire il giudizio professionale.
Un revisore lo ha riassunto così: note lunghe, poco chiare, troppi fogli di calcolo. Da questa constatazione nasce l approccio di Liafrerriatlaec. L obiettivo è semplice. Ridurre rumore. Aumentare coerenza tra dati, tabelle e commenti. L AI viene usata come motore di estrazione strutturata. Non come scatola magica. I team finance mantengono il controllo. L algoritmo si occupa di riconciliare testi, rollforward e assunzioni di valutazione.

Dal documento sparso alla matrice unica

Per comprendere l impatto operativo del metodo Liafrerriatlaec è utile partire da una situazione tipica. Bilanci consolidati in formato diverso tra esercizi. Note integrative redatte da team differenti. Working paper con versioni parallele. In questo scenario, ricostruire la storia dell avviamento e delle altre attività immateriali richiede tempo e produce spesso risultati difficili da spiegare a chi non ha seguito tutte le fasi. L uso mirato di AI cambia il punto di partenza. I documenti vengono letti come un unico corpus. Ogni informazione legata ad avviamento, marchi, software, diritti e altre attività immateriali viene etichettata, normalizzata e collocata in uno schema coerente. Da qui si costruiscono tabelle di rollforward, quadri di riconciliazione e sezioni narrative supportate da evidenze puntuali. La logica non è automatizzare il giudizio, ma rendere verificabile ogni collegamento tra dato e spiegazione. Ciò facilita il confronto con revisori, organi di controllo e funzioni di risk management, che trovano in un unico luogo dati, ipotesi e fonti. L approccio rimane compatibile con gli standard italiani e IFRS, e può essere aggiornato quando le prassi evolvono o cambiano i perimetri di consolidamento. In questo modo, la disclosure su avviamento e altre attività immateriali diventa un processo tracciabile e ripetibile, non un esercizio da ricostruire ogni anno da zero.

Ambiti di applicazione

Gestione evoluzione avviamento

Per le società con portafogli complessi di avviamento, la matrice di coerenza consente di seguire nel tempo gli effetti di acquisizioni, dismissioni e test di impairment. I rollforward generati dall AI di Liafrerriatlaec evidenziano rapidamente dove i movimenti richiedono spiegazioni aggiuntive nella nota integrativa. I responsabili di bilancio possono così concentrare il tempo su analisi e decisioni, non su ricerche manuali nei fascicoli storici.

Chiarezza sulle altre attività

Per le altre attività immateriali, come marchi, licenze, software e diritti, il sistema aiuta a distinguere tra componenti con vite utili definite e non definite, e a ricostruire le logiche di ammortamento adottate nel tempo. Questo supporta una presentazione più chiara delle politiche contabili e dei relativi effetti sui conti, facilitando il dialogo con revisori e funzioni di controllo interno.

Responsabili bilancio valutano progetto

Supporto ai test impairment

Quando si affrontano test di impairment complessi, con molte CGU e ipotesi articolate, la griglia comparativa delle assunzioni di valutazione rende immediato il confronto tra periodi e tra unità. Eventuali variazioni rilevanti nei tassi o nelle prospettive diventano visibili subito, permettendo di documentare meglio le motivazioni alla base delle scelte. Ciò non elimina l incertezza, ma rende più trasparente il percorso decisionale.

Ogni contesto aziendale presenta combinazioni diverse di avviamento, marchi, software e altre attività immateriali. Un confronto diretto con Liafrerriatlaec consente di capire in poco tempo se la matrice di coerenza e gli strumenti AI descritti in questa pagina possono essere applicati ai documenti e ai processi già in uso.
Questo sito utilizza cookie tecnici e, previo consenso, cookie di analisi per migliorare contenuti e servizi. Alcuni cookie possono implicare il trasferimento di dati verso Paesi extra UE. Proseguendo la navigazione o cliccando su Accetta, l utente acconsente all uso dei cookie secondo la Cookie Policy.